Hello,未来,「AI教育解决方案」重磅来袭!
详情
学校预算管理系统解决方案:编制与执行平台
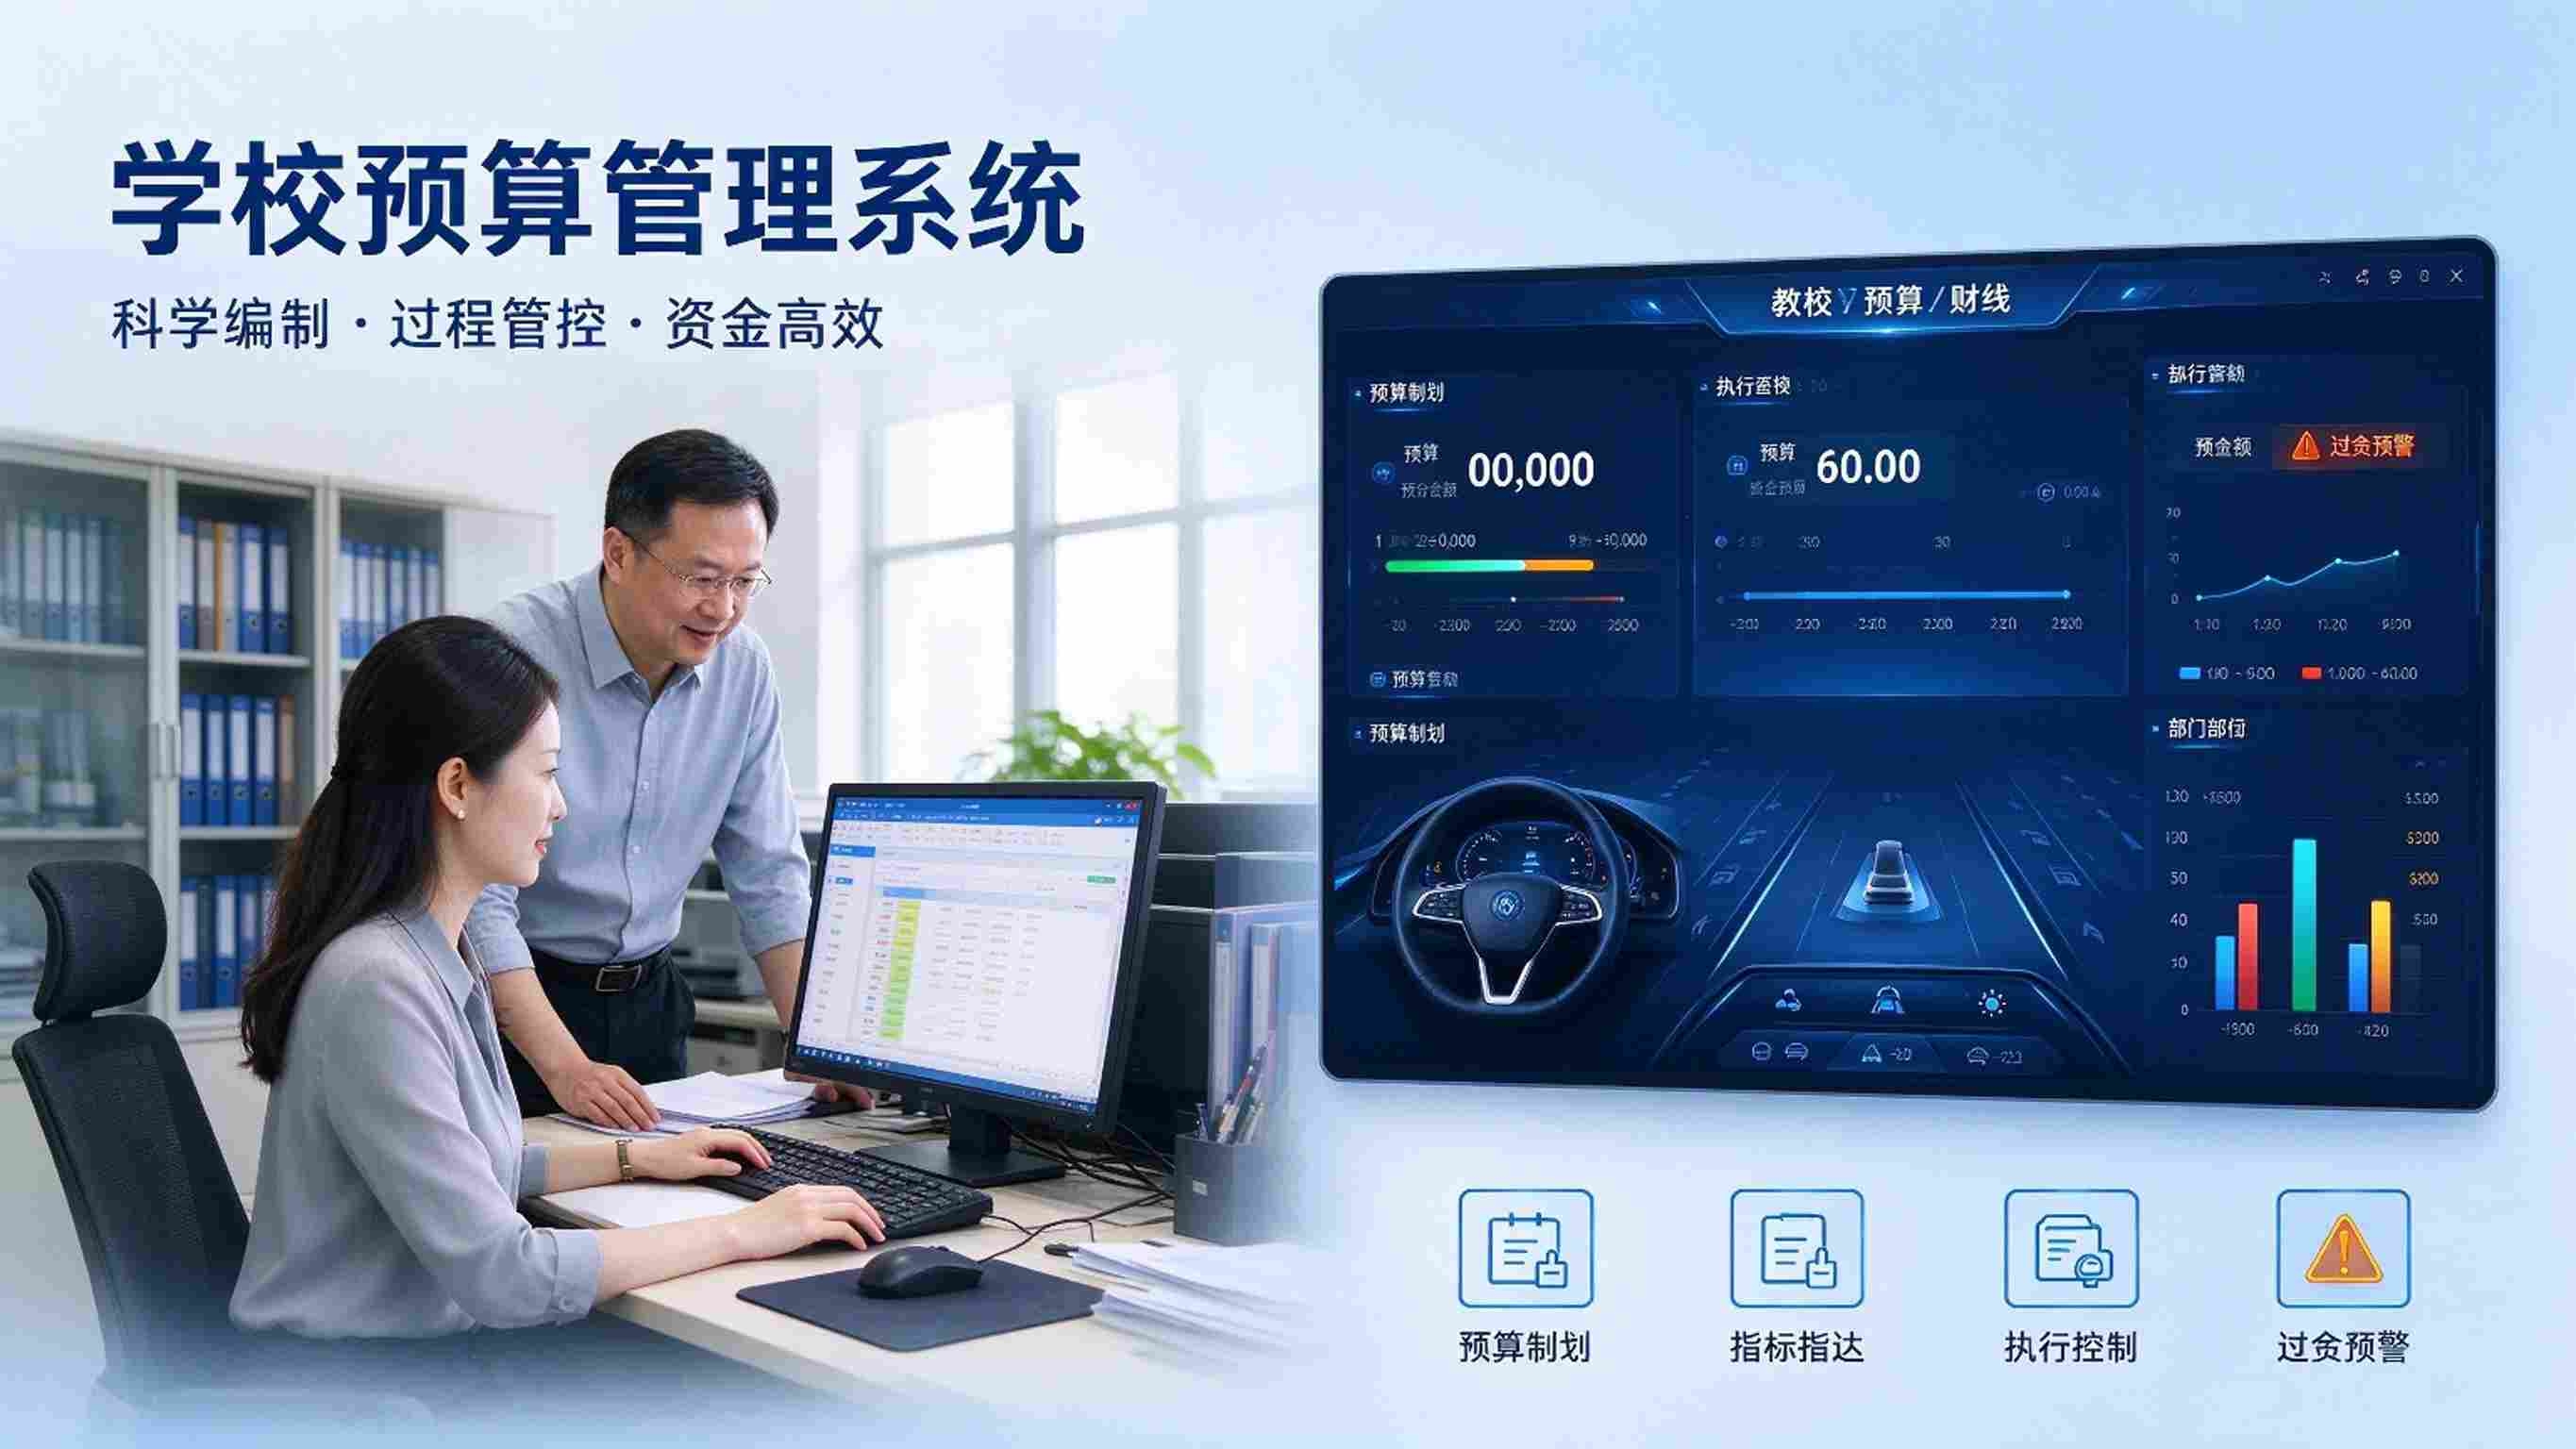
学校的钱,一年比一年紧。公用经费按生均定额下达,项目经费要一事一议,上级补助带着明确用途,花错一项就可能被审计追问。制度要求也很硬:《中小学校财务制度》明确学校应严格执行批准的预算,严禁超预算、无预算安排支出;财政补助收入和财政专户管理资金的预算一般不予调剂,确需调剂要报主管部门审核后报财政部门办理;年度决算草案由主管部门审核汇总后报财政部门审批。地方口径更直接:预算一经批复即具有法定效力,不得随意调整,不得截留、挪用、改变资金用途,确因政策与计划变动影响较大的才允许申请调整。可落到学校里,预算常变成一年一次的“填表作业”:编制时各科室报需求,Excel 口径不一,重复与漏报并存;教务处要买设备、总务处要修操场,谁先谁后靠拍脑袋;批复下来的指标挂在财务账上,部门不知道自己还剩多少额度;支出超了才发现,临时调预算要走一长串流程;年末决算与年初预算两张皮,绩效自评靠补材料应付检查。已有单位做出了样子:山东博兴把绩效审核嵌进预算一体化项目库与编制模块,绩效目标线上审核,编制与绩效同步;华中农业大学统一平台整合全流程预算环节,项目库按“储备—评审—执行”三阶动态管理;中央财经大学建起预算绩效一体化校内平台,立项阶段就把立项依据、实施方案、测算依据、绩效目标与用款计划全口径申报,再由预算评审模块评估必要性。学校预算管理系统基于“编制有依据、执行有额度、绩效有回音”的理念,覆盖预算编制、项目库、指标下达、支出管控、调整审批、决算绩效全流程。会花钱,也是学校治理的一项基本功。
一、传统预算管理的核心痛点
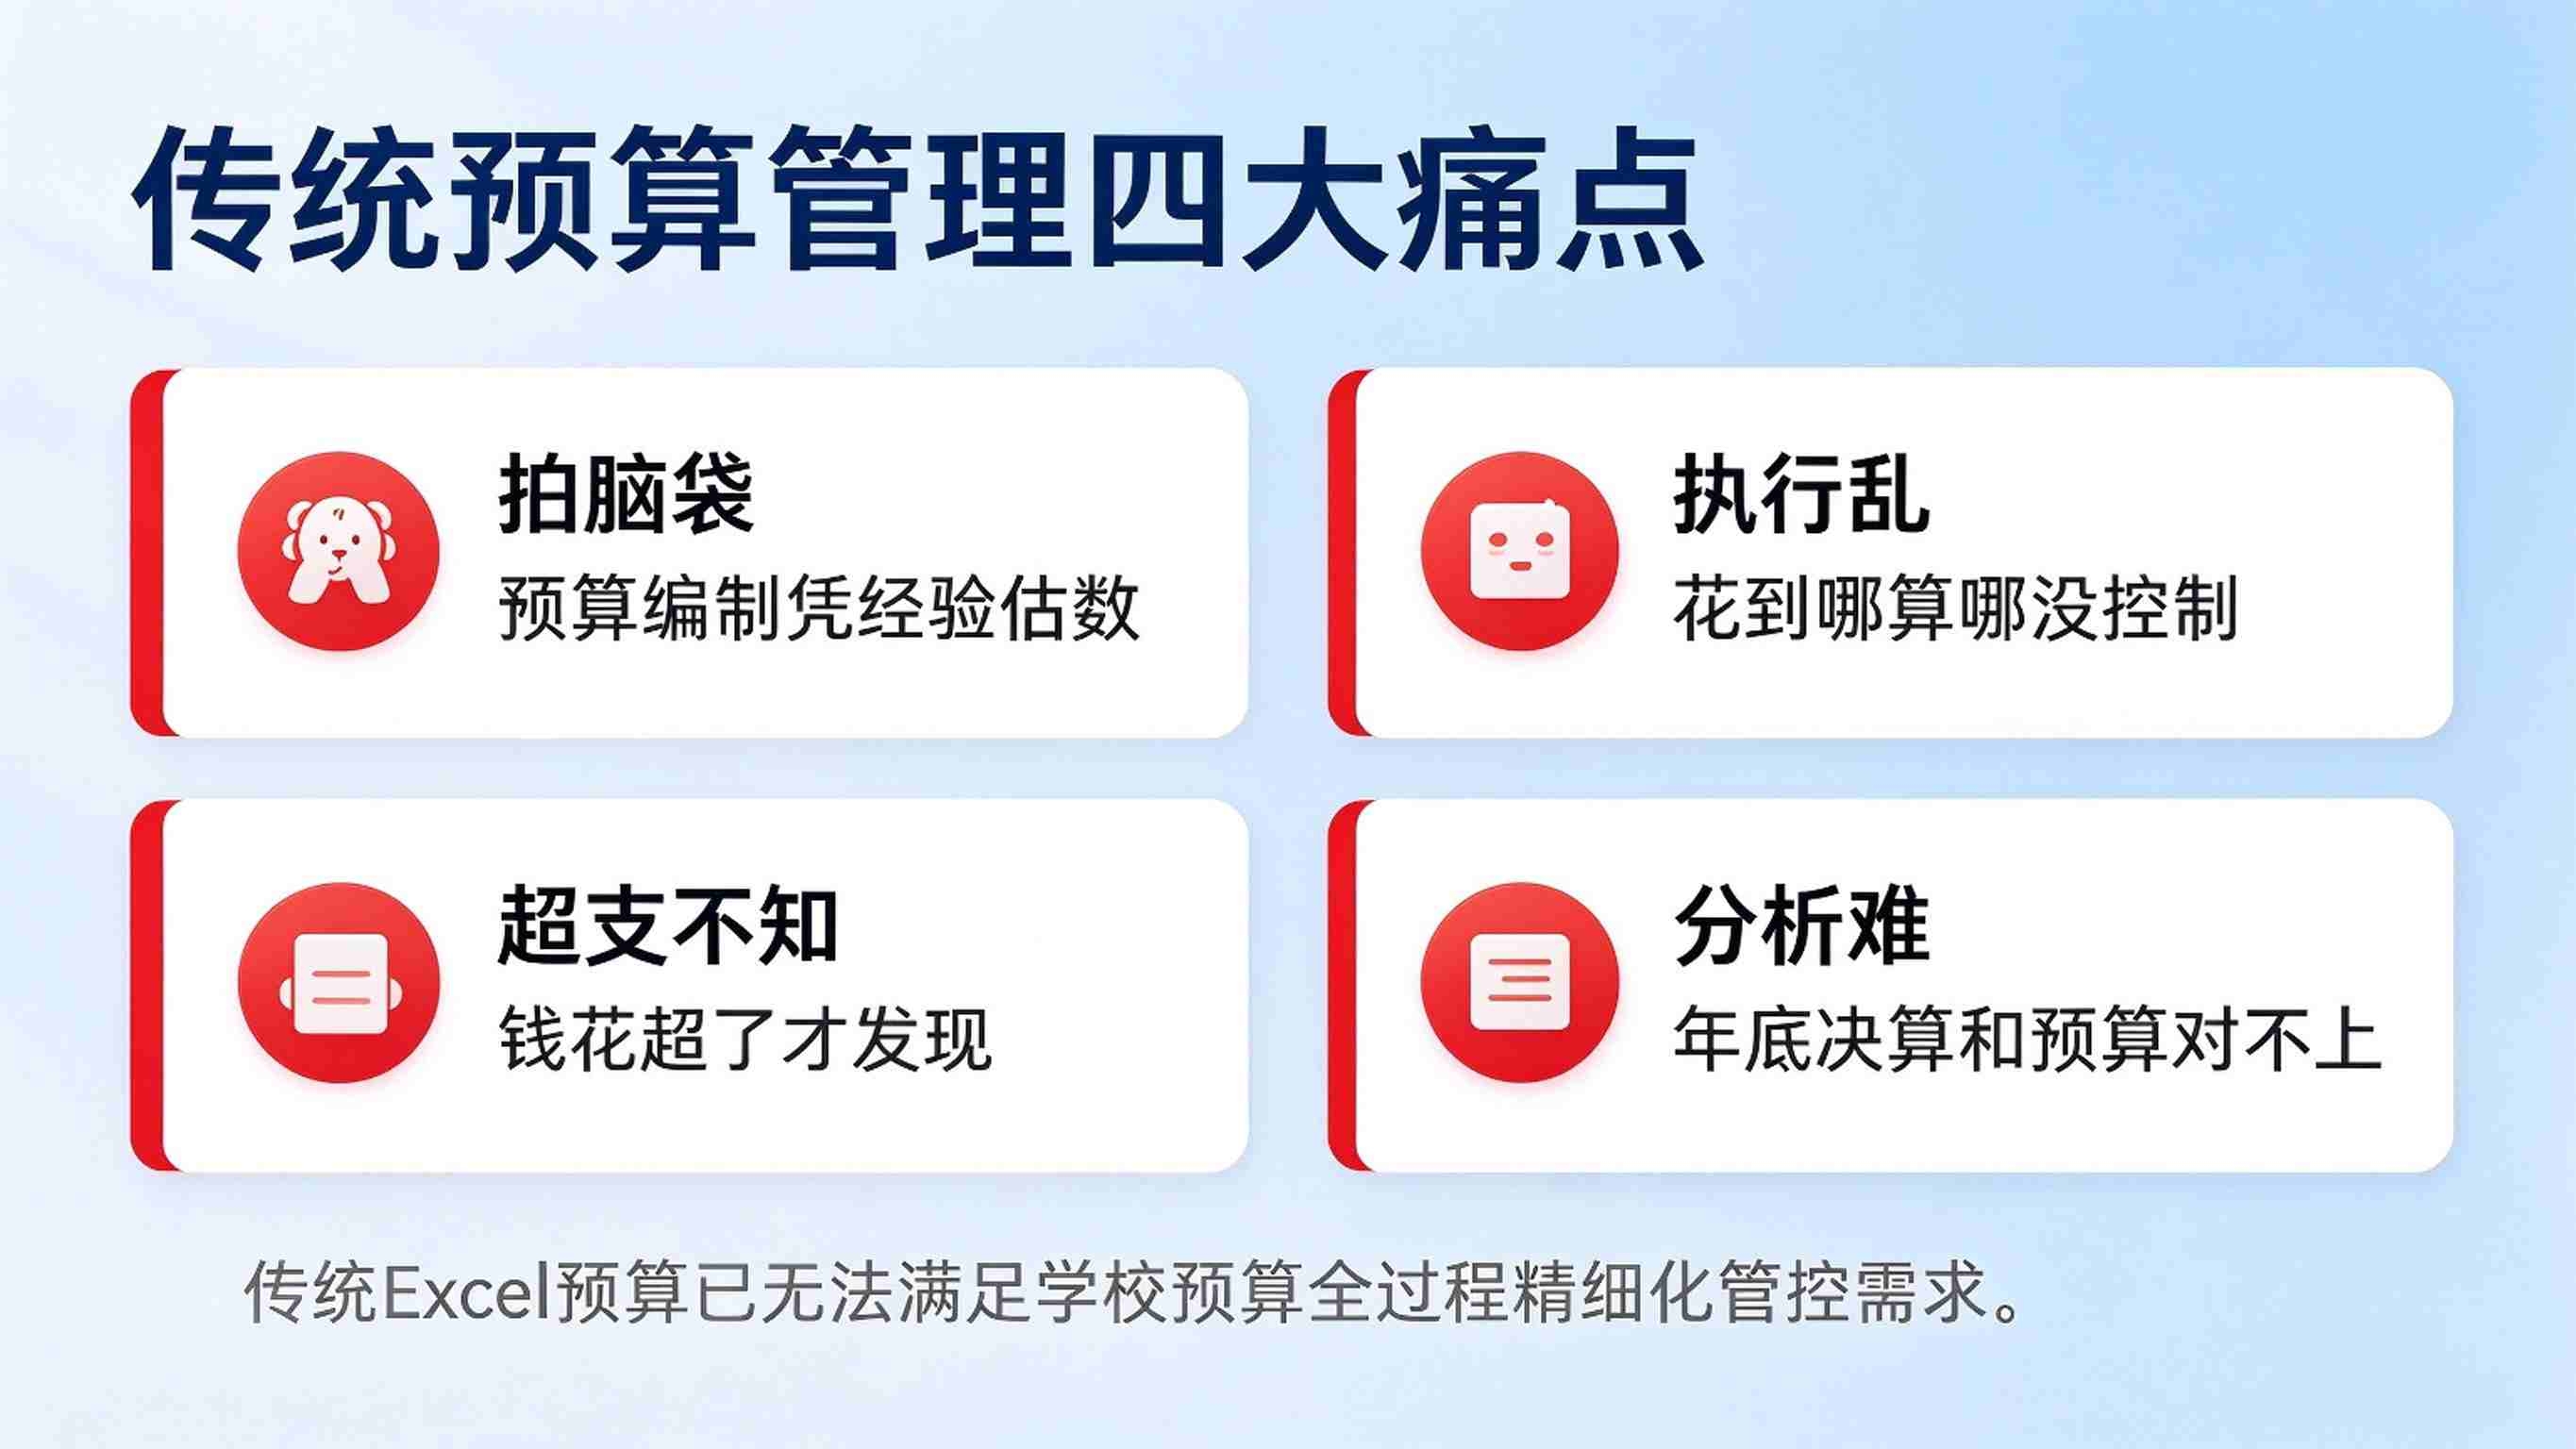
1. 编制靠表格。各科室报 Excel 需求,口径不一,重复与漏报并存。
2. 排序没依据。设备、维修、活动都要钱,谁先谁后凭经验拍。
3. 额度看不见。指标挂在账上,部门不知道自己还能花多少。
4. 调整太折腾。超支才发现,临时调预算流程长、留痕少。
5. 决算两张皮。年末决算与年初预算对不上,绩效自评补材料。
二、学校预算管理系统核心内容
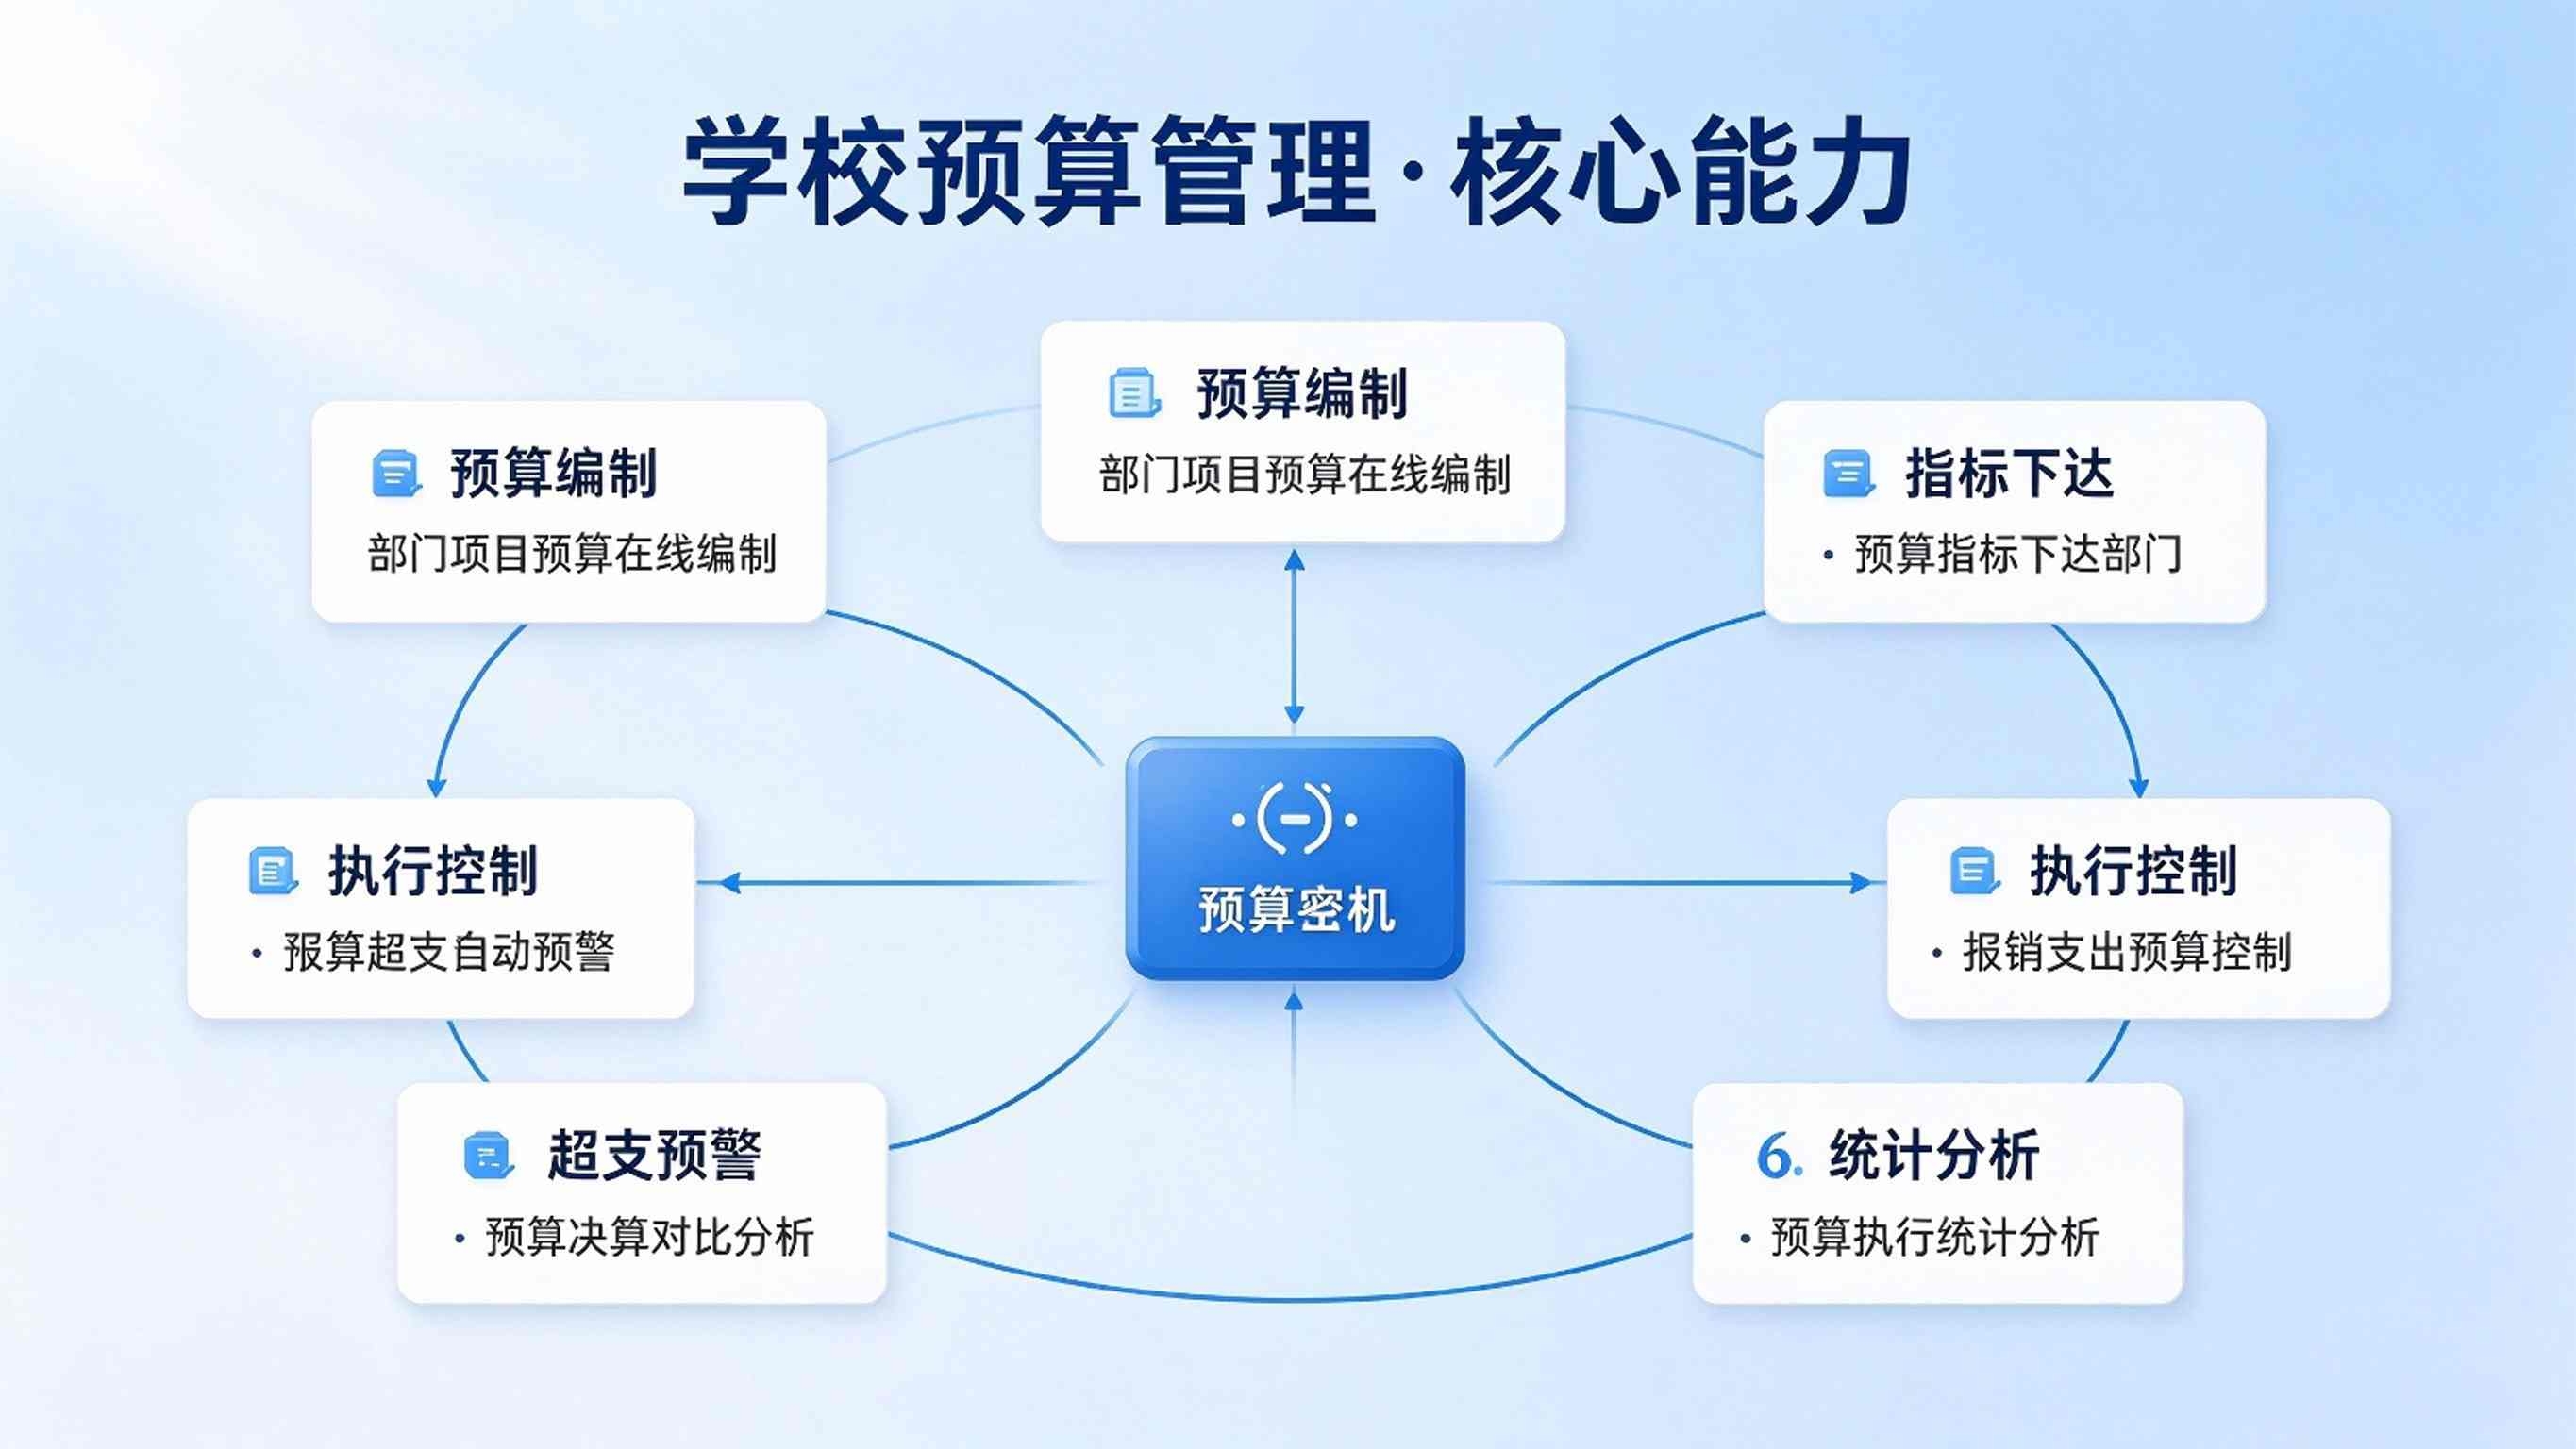
1. 预算编制与部门申报
按科目与部门在线填报,历史数据与定额标准自动带出,重复申报自动比对提示。
2. 项目库与入库评审
项目全年滚动入库,按轻重缓急与绩效目标打分排序,入库才有资格进预算。
3. 指标下达与额度共享
批复指标分解到部门与项目,余额实时可见,超额度支出自动拦截。
4. 支出执行与采购联动
采购、报销与合同付款挂钩预算指标,一笔支出核一次额度,无预算不予放行。
5. 预算调整与审批留痕
调剂、追加线上申请,依据、金额与审批链完整留痕,对应批复文件可回查。
6. 决算分析与绩效评价
预算与决算自动对比,执行率、偏差与绩效目标一屏呈现,评价结果反哺下年安排。
三、建设实施路径
1. 需求梳理。梳理预算科目、支出标准与审批环节,统一填报口径。
2. 方案设计。完成编制表单、项目库规则与绩效指标体系设计。
3. 平台建设。部署学校预算管理系统,配置额度控制与预警规则。
4. 数据对接。对接财政预算管理一体化、财务核算与采购资产系统。
5. 常态运行。年初编制、全年控额、季度分析、年末决算,形成年度闭环。
四、方案总结
学校预算管理系统通过预算编制与部门申报、项目库与入库评审、指标下达与额度共享、支出执行与采购联动、预算调整与审批留痕、决算分析与绩效评价六大内容,把“表格报数、额度不清、事后才发现”的粗放管理变成“编制有据、执行有额、绩效有账”的规范运行。它推动编制方式从“表格汇总”向“在线协同”转变、项目排序从“凭经验”向“入库评审”转变、执行管控从“事后发现”向“事前拦截”转变、绩效管理从“补材料”向“用数据说话”转变。在严禁超预算无预算支出、预算不得随意调整与全面实施预算绩效管理的背景下,学校预算管理系统让每一笔钱都花在明处、记在账上、问得到效。